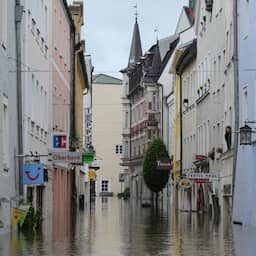
Eurocommissaris Hoekstra waarschuwt: zonder Europese wet dreigt klimaatschade onverzekerbaar te worden. Wat betekent dit voor jouw verzekering en regio?
Stel je voor: je huis overstroomt, je bedrijf staat onder water, en je verzekeraar zegt simpelweg: 'Sorry, dit dekken we niet.' Dat scenario ligt op de loer als we niets doen, waarschuwt Eurocommissaris Wopke Hoekstra. Dinsdag presenteerde hij in Brussel een voorstel om Europa beter te wapenen tegen klimaatschade. Het doel? Wettelijk vastleggen wie waarvoor verantwoordelijk is na grote natuurrampen.
### Waarom dit nu op tafel ligt
De laatste jaren zien we steeds vaker extreme weersomstandigheden: overstromingen in Limburg, bosbranden in Zuid-Europa, hittegolven die records breken. Verzekeraars beginnen zich terug te trekken uit risicogebieden. Zonder ingrijpen dreigt een situatie waarin grote delen van Europa onverzekerbaar worden. Hoekstra wil dat voorkomen met een Europese wet die duidelijkheid schept.
### Wat gaat er veranderen?
Het voorstel moet nog door de Europese Commissie en het Parlement, maar de contouren zijn duidelijk:
- **Verplichte risicobeoordeling**: lidstaten moeten periodiek in kaart brengen welke gebieden kwetsbaar zijn voor klimaatrisico's.
- **Aansprakelijkheid na rampen**: er komen heldere regels over wie betaalt als een ramp zich voltrekt. Denk aan overheden, verzekeraars en mogelijk ook vervuilende bedrijven.
- **Verzekeringsplicht**: in hoogrisicogebieden moet er een basisdekking blijven, zodat huiseigenaren en ondernemers niet plotseling onverzekerd zijn.
- **Klimaatbestendig bouwen**: nieuwe infrastructuur en woningen moeten voldoen aan strengere normen om schade te beperken.
> "We kunnen niet blijven doen alsof het allemaal wel meevalt. De rekening van klimaatverandering komt bij ons allemaal terecht, en we moeten eerlijk afspreken wie welk deel draagt." – Wopke Hoekstra, Eurocommissaris Klimaat
### Wat betekent dit voor jou?
Als huiseigenaar of ondernemer in een risicogebied kan dit grote gevolgen hebben. Enerzijds biedt een verzekeringsplicht bescherming: je weet dat je verzekerd bent, ook als het water stijgt. Anderzijds kunnen premies stijgen als het risico toeneemt. Het is daarom verstandig om nu al na te denken over je verzekeringen en eventuele aanpassingen aan je woning of bedrijfspand.
Voor gemeenten en provincies betekent het voorstel dat ze meer werk moeten maken van klimaatadaptatie. Denk aan dijken versterken, waterberging creëren en hittebestendige wijken bouwen. Dat kost geld, maar voorkomt veel grotere kosten later.
### Kritiek en zorgen
Niet iedereen is enthousiast. Verzekeraars vrezen dat een verplichte basisdekking leidt tot hogere premies voor iedereen, ook voor mensen in veilige gebieden. Ook is er discussie over de vraag of Brussel niet te veel op de stoel van de lidstaten gaat zitten. Hoekstra benadrukt echter dat het gaat om een kaderwet: de invulling blijft grotendeels aan de landen zelf.
### Wat nu?
De komende maanden wordt het voorstel besproken in het Europees Parlement en de Raad. Als het wordt aangenomen, treedt de wet naar verwachting in 2027 in werking. Tot die tijd zullen verzekeraars en overheden alvast stappen moeten zetten om de grootste risico's af te dekken.
Wil je weten of jouw regio als risicogebied geldt? Houd dan de berichtgeving van je gemeente en verzekeraar in de gaten. En check je polis: dekking voor overstroming of stormschade is lang niet altijd standaard inbegrepen.